换过几份工的人,大概率都有这个体验:强积金(MPF)账户越攒越多,钱散在三四家受托人那里,各自收费、各自寄信,想看一眼总共有多少都要翻好几个 App。📂
站内已经有一篇《香港强积金(MPF)全解析》,讲的是制度概览。这一篇只讲实操:怎么把账户并起来、什么情况下可以合法提早提取、收费到底该看哪个数字。如果你只想解决「我的钱怎么办」,看这篇就够了。🔧
🧩 一、先搞清:一个人为什么会有好几个强积金账户
强积金制度依据《强制性公积金计划条例》(第 485 章)设立。核心逻辑很简单:雇主为你供款的那个计划,是跟着「雇主」走的,不是跟着「你」走的。🚶
- 你入职 A 公司 → A 公司的受托人开一个账户给你 → 你离职 → 这个账户变成个人账户,钱留在里面继续投资,但不再有新供款。
- 你入职 B 公司 → B 公司用另一家受托人 → 你名下就多了一个账户。
- 换三次工,就可能有三四个账户,每个都在收管理费。
👉 问题不在于「账户多」,而在于多一个账户,就多一份行政费,而且你很难看清整体回报。整合的意义就是把这些碎片收拢成一两个,顺便把收费谈清楚。💰
🔄 二、账户整合实操:用「积金易」三步搞定
2026 年最大的变化是:「积金易」(eMPF)平台已全面上线,所有强积金计划都已在 2026 年 4 月底前全部接入。这意味着你不再需要分别登录四五家受托人的网站,一个 App 就能管全部。📱
整合个人账户的具体路径:
- 登入「积金易」App,进入「我的强积金」;
- 选择「转移强积金」;
- 选择「整合个人账户」,指定转出账户与转入账户,确认提交。
⏱️ 要多久?以往整合大约需要 2-3 周;积金易全面上线后,官方表示时间可缩短约一半。也就是说,大约一到两周就能完成。
除了整合个人账户,积金易上还能办这些事:离职后转移强积金、可扣税自愿性供款(TVC)账户转移、以及雇员自选安排(ECA,每年可行使一次)。顺带说一句,积金易上线后行政费已由以往平均 58 个基点下调,这部分省下的钱是实打实的。✅
🚪 三、65 岁前提早提取:六种法定情形逐条拆解
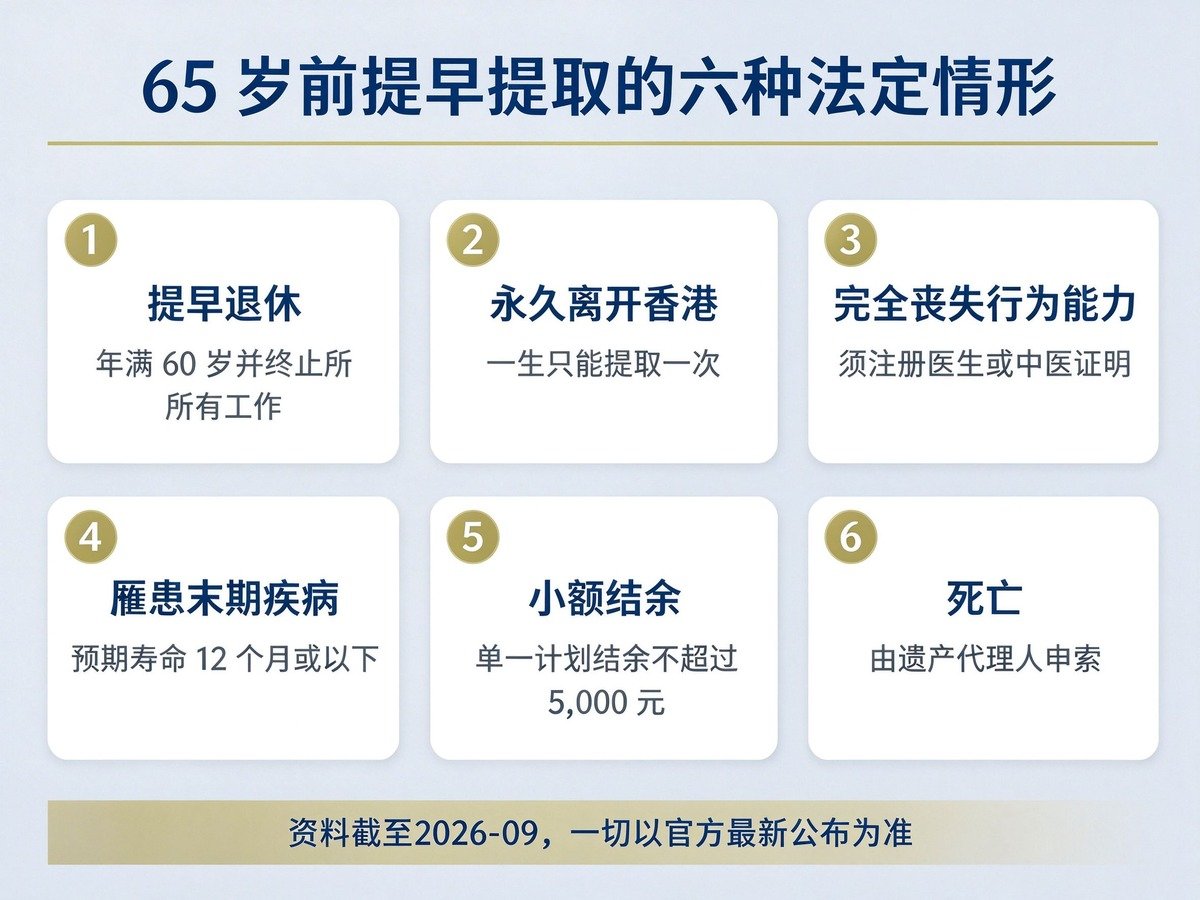
这是最多人搜、也最容易出错的部分。强积金的原则是保存至 65 岁,但法例容许六种提早提取的情形。🔑
- ① 提早退休:必须年满 60 岁,并已终止所有受雇及自雇工作,同时作出法定声明表示无意再次受雇或自雇。可选择一笔过或分期提取。
- ② 永久离开香港:须作出法定声明,表示已离开或将离开香港移居他处,无意回港受雇或重新定居为永久居民;并须提供令受托人满意的证明文件,证明获准在香港以外地方居住。⚠️ 这一条一生只能提取一次,详见下一节。
- ③ 完全丧失行为能力:指永久不适合执行在丧失行为能力前工作的特定工种,须提供由注册医生或注册中医发出的医学证明书,并声明该特定工种的雇佣合约已终止。
- ④ 罹患末期疾病:患有可能令预期寿命减至 12 个月或以下的疾病,须提供注册医生或中医的医学证明书,并在医学证明书签发后 12 个月内透过「积金易」平台向受托人提出申请。
- ⑤ 小额结余:只在一个强积金计划内有结余,且金额不超过 5,000 元;申请日距离最后一次供款日至少 12 个月;并作出法定声明表示无意再次受雇或自雇。
- ⑥ 死亡:由遗产代理人申索。
💡 提醒一句:以上是法定的六种情形,除此之外没有「其他理由」。如果有人告诉你「有办法提前取出来」,请直接警惕。⚠️
🔗 实用资源推荐
📝 四、法定声明怎么签?「永久离港」这一条最容易出事
法定声明的法律依据是《宣誓及声明条例》(第 11 章);提取款项的具体依据见《强制性公积金计划(一般)规例》第 163(3) 条。翻成白话:你在声明上写的每一句话,都是有法律责任的。⚖️
以「永久离开香港」为例,有三个后果必须提前知道:
- 一生只能提取一次。曾以此理由提取的成员,其后所有申请都不会再获支付。也就是说,如果你提取后又回香港工作、重新供款,那些新钱要到 65 岁才能拿。
- 虚假声明可被检控。积金局曾多次公开强调,就法定声明作出虚假陈述属刑事罪行。这不是「说说而已」。
- 需要证明文件。不只是签个声明就行,还要提供令受托人满意的证明,证明你获准在香港以外地方居住。
👉 实操建议(非官方政策):如果你只是「暂时离开香港」,不要用永久离港这条理由。留在账户里继续投资,或者等 60 岁用「提早退休」提取,都比一次性断掉后路稳妥。这一条真的不可逆。✅
💰 五、收费比较:管理费与基金开支比率(FER)怎么看
强积金的收费不只有一项,看错指标很容易被误导。📊
- 管理费:受托人收取的行政与投资管理费用,通常以基金资产净值的年率表示。
- 基金开支比率(FER):显示基金总开支占基金规模的百分比。FER 越高,代表上年度营运开支越高,越会削减你的投资回报。这是最值得看的单一指标。
市场参考:强积金基金的平均 FER 约 1.36%,而部分受托人的自家成分基金平均可低至约 1.10%。别小看这 0.2 个百分点的差距——假设账户有 30 万,30 年下来复利差距并不小。💰
怎么查?积金局网站有「经审计基金开支比率」列表,会定期更新各基金的 FER;「积金易」平台内也能查看自己持有基金的收费资料。整合账户前,先查一次目标基金与现持基金的 FER,比较后再决定往哪转。
🛡️ 六、预设投资策略(DIS):懒人方案值不值
如果你不想研究基金,DIS(Default Investment Strategy,预设投资策略)就是为这种情况设计的。它有两个核心机制:随年龄降低风险与环球分散投资。🎯
- 随年龄降低风险:年轻时较高比例配置于股票类资产,接近退休年龄时自动逐步调低风险,不需要你自己动手。
- 环球分散投资:投资于全球市场,避免过度集中单一地区。
- 收费设上限:DIS 的管理费用不得高于每年资产净值的 0.75%,经常性实付开支不得高于每年 0.2%,合计上限为 0.95%;积金易全面上线后,这个合计上限进一步降至 0.85%。
👉 谁适合用 DIS?刚来香港、对本地基金不熟、账户金额不大、也不想天天盯盘的人。0.85% 的收费上限在市场上属于偏低水平,作为「不折腾」的默认选项,它是合格的。但如果你有明确的资产配置想法,主动管理型基金或指数基金仍可能有更低的 FER。⚖️
另外补充一句:DIS 是「默认安排」——如果你的供款没有作出投资指示,就会被自动投入 DIS。所以别把「没选」当成「没在投资」,它其实一直在动。
⚠️ 七、新手高频踩坑 TOP3 + 真实办事成本
新手高频踩坑 TOP3:
- 以为「换工后钱会自动合并」。不会。每次转职都会留下一个独立的个人账户,需要你主动整合,否则会一直分散收费。
- 为了「把钱取出来」而乱用永久离港声明。这一条一生只能提取一次,一旦用了,日后回港工作重新供款的钱就取不出来,且虚假声明可被检控。
- 只看管理费,不看 FER。管理费只是收费的一部分,基金层面的交易费、行政费都体现在 FER 里。只比管理费,很可能选到实际成本更高的基金。
真实办事成本(实操建议,非官方政策):积金易虽然简化了流程,但账户整合不是「点一下就完」。实际经验是:提交整合申请后,转出与转入两家受托人都要处理,一般 1-3 周完成;如果遇上资料不符或签名核对面谈,可能拖到 4-6 周。⏳
- 隐性成本:整合期间你的钱可能有一段短暂停止投资的时间(俗称「空仓期」),金额大时值得留意市场时机。
- 香港本地实操:积金易 App 需要「智方便」(iAM Smart)或数码身份验证来登入,第一次使用建议预留半小时完成注册与身份核验,别等到要办正事那天才装。
- 查询渠道:积金局热线与「积金易」客服都可以查账户状况;若涉及争议,可向积金局投诉与查询渠道求助。
⏰ 八、政策变动提醒与账户管理时间表
政策变动提醒:积金易平台的全面上线是 2026 年 MPF 领域最大的变化——所有强积金计划已在 2026 年 4 月底前全部接入,行政费平均由 58 个基点下调,DIS 的收费上限也进一步收紧至 0.85%。未来积金局仍会持续公布新的收费数据与安排。建议每年查一次自己的账户与收费。
⚠️ 本文内容资料截至 2026-09,一切以官方最新公布为准。提取资格与流程请以积金局及受托人最新公布为准。
建议的账户管理时间表(经验建议,非官方政策):
- 每次转职后 3 个月内:登入积金易查看新账户,决定是否整合。✅
- 每年一次:检查账户数量、FER 与整体回报;如有需要,行使一次雇员自选安排(ECA)。
- 接近 60 岁前 1 年:评估是否用「提早退休」提取,并确认是否已终止所有受雇与自雇工作。
- 打算长期离港前:务必先咨询清楚「永久离港」的不可逆后果,再决定是否动用。⚠️
强积金是香港打工生涯里最容易被忽略、却会跟你到退休的一笔钱。花一个下午把它理清楚,比多赚一个月工资更划算。🌟
❓ 常见问题FAQ
- ❓ 换了几份工作,MPF 账户要自己整合吗?
💡 要,整合必须由你主动提出。每次转职后,旧雇主计划内的结余会自动保留为个人账户,但不会自动并入新账户。你可以登入「积金易」App,进入「我的强积金」→「转移强积金」→「整合个人账户」,指定转出与转入账户即可。以往整合约需 2-3 周,积金易全面上线后可缩短约一半。 - ❓ 65 岁前真的可以提早提取强积金吗?有哪些情况?
💡 可以,但只限六种法定情形:① 年满 60 岁并终止所有受雇及自雇工作(提早退休);② 永久离开香港;③ 完全丧失行为能力;④ 罹患末期疾病(预期寿命 12 个月或以下);⑤ 只在一个计划内有不超过 5,000 元的小额结余;⑥ 死亡(由遗产代理人申索)。除此之外没有其他理由。 - ❓ 用「永久离开香港」提取后,以后回港工作还能再取吗?
💡 不能。曾以「永久离开香港」为理由提取的成员,其后所有申请都不会再获支付——也就是说,如果你之后回港工作并重新供款,这些新累积的款项要等到 65 岁才能提取。此外,作出虚假法定声明可被检控。这是六种情形中后果最不可逆的一种,务必想清楚再决定。 - ❓ 强积金收费应该看管理费还是 FER?
💡 建议优先看基金开支比率(FER)。FER 显示基金总开支占基金规模的百分比,涵盖了基金层面的各类营运与交易开支,比单看管理费更全面。市场平均 FER 约 1.36%,部分受托人的自家成分基金平均可低至约 1.10%。积金局网站有「经审计基金开支比率」列表可供比较。 - ❓ 什么是预设投资策略(DIS)?收费贵吗?
💡 预设投资策略(DIS)是强积金制度下的默认投资安排,具备「随年龄降低风险」和「环球分散投资」两个特点:年轻时股票比例较高,接近退休时自动调低风险。收费设有上限——管理费用不得高于每年资产净值的 0.75%,经常性实付开支不得高于 0.2%,合计上限 0.95%,积金易全面上线后进一步降至 0.85%。如果你的供款没有作出投资指示,就会自动投入 DIS。
📚 相关阅读推荐
- 香港强积金(MPF)全解析2026:供款比例、提取条件、基金选择、整合账户、常见问题
- 2026香港长生津+生果金全攻略|高龄津贴/长者生活津贴金额+入息资产限额+广东计划
- 2026香港薪俸税计算详解|累进税率+标准税率+免税额+扣税项目+计算示例
- 2026香港打工仔劳工权益全攻略|雇佣条例+有薪年假+劳工假+病假津贴
🗺️ 高才香港通 · 更多实用资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。