最后更新:2026年11月16日 · 已核对积金局强积金规定
香港有一个很少被点破的事实:这里没有法定退休年龄。听起来很自由,但自由的另一面是——没有人会告诉你「可以退了」,也没有人替你算过够不够。
本文涵盖:退休年龄+MPF提取方式+养老生活成本+公共福利+储蓄规划
🎯 一、香港没有法定退休年龄
香港并没有法定退休年龄,也没有针对年龄歧视的专门立法。政府只在2006年发布过《消除就业年龄歧视实用指引》,属于自我规管。
- 公务员退休年龄:2015年6月1日后受聘的,文职为65岁、纪律部队为60岁。
- 强积金以65岁为「保存年龄」:供款原则上保存至65岁才可提取(法定情形除外)。
- 部分福利以65岁或70岁为门槛:例如长者生活津贴65岁、高龄津贴70岁。
👉 所以「退休年龄」在香港其实是三件事的叠加:你的身体还能不能干、你的钱够不够用、以及各项福利从几岁开始给。
💼 二、MPF提取方式三选一
到了65岁(或符合法定提早提取情形),你可以选择三种方式之一:
| 提取资格 | 条件 |
|---|---|
| 65岁退休 | 年满65岁,强积金以65岁为保存年龄 |
| 提早退休(60-64岁) | 年满60岁,并已终止所有受雇及自雇工作 |
| 永久离开香港 | 已离开香港,并不再返回香港工作或居住 |
提取不征税。
📌 实际办理分4步:
- 整合账户:先登入「积金易」eMPF平台,整合名下所有强积金账户并核对结余。
- 确认资格与方式:对照上表确认符合哪种提取资格,再选择提取安排。
- 提交表格:经积金易平台或向受托人提交提取申索。
- 等待发放:提交后一般约10个工作日内发放到指定账户。
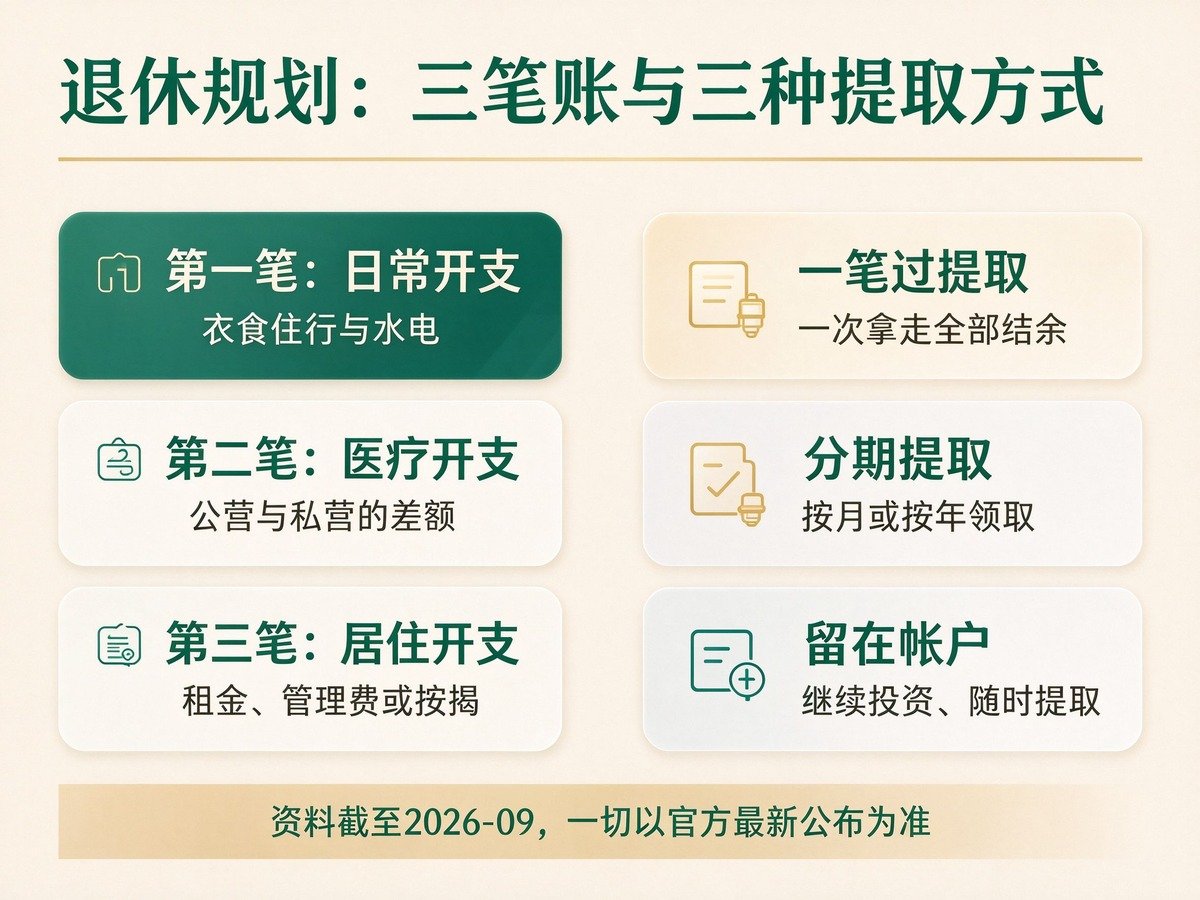
- 一笔过提取:把全部结余一次拿走。适合有大额用途(例如买年金、还按揭)的人,但缺点是拿完就不再投资增值。
- 分期提取:按月或按年领取,可以自己设定金额与频率。好处是避免一次花完。
- 保留在强积金账户继续投资:不急着提取,让资金继续在市场里运作,需要时再提取。
⚠️ 三种方式不是「一次性选择」。你可以先保留在账户,之后改成分期,或者中途一笔过拿走剩余部分。
🧮 三、养老要多少钱?先算三笔账
- 第一笔:日常开支。衣食住行与水电煤。
- 第二笔:医疗开支。最容易低估的一笔。公营医疗费用低廉但轮候时间长;私营医疗快捷但昂贵。
- 第三笔:居住开支。已供完楼主要是管理费与差饷;仍在租房则租金是最大的一块。
👉 实用估算法:把现在的月开支乘以0.7,作为退休后日常开支的起点;再预留相当于2-3年日常开支的「医疗备用金」。
🏠 四、退休后的居住与医疗
居住:继续住在已供完的自置物业,现金流压力小;或考虑把物业变现或做「安老按揭」换取稳定收入。
医疗:公营医疗以低收费著称,但非紧急服务轮候时间可能相当长;私营医疗则相反。
🏛️ 五、公共福利概览
- 高龄津贴(生果金):70岁或以上,免入息审查。
- 长者生活津贴(长生津):65岁或以上,须通过入息及资产审查。
- 综援:为经济上无法自给的人士提供安全网。
- 广东计划/福建计划:让选择移居广东或福建的长者可继续领取相关津贴。
👉 提醒:津贴的具体金额、入息与资产限额每年都会调整。公共福利是「保底」,不是「替代」。
📈 六、储蓄规划工具箱
- TVC可扣税自愿性供款:强积金制度下唯一可享税务扣减的自愿性供款。
- QDAP合资格延期年金:与TVC共享扣税额度,最低年金领取年龄为50岁。
- 香港年金计划:60岁或以上香港永久性居民可投保,保费50,000至5,000,000港元,终身保证每月固定年金。
TVC与QDAP的合计扣税上限为每年60,000元。这个额度用满,对高收入人士的税务效果相当明显。
香港年金计划:65岁男性每100万保费每月约5,800元(约6.9%)、女性约5,300元。
⚠️ 七、新手高频踩坑 TOP3
- 只算强积金,不算其他收入来源。MPF只是退休收入的一部分。
- 低估医疗开支。按公营医疗的低收费做预算,却期待私营医疗的速度,是最典型的落差。
- 误以为TVC可以随时提取。TVC账户结余须保存至65岁才可提取。
⏰ 八、退休规划时间表
- 40-50岁:整合强积金账户、检查保险保障是否足够、开始用TVC或延期年金做税务与退休双重规划。
- 50-55岁:估算退休后的三笔账,检视居住安排(自置、租住还是考虑安老按揭)。
- 55-60岁:确认强积金账户状况与投资配置,评估是否需要调整风险水平。
- 60-65岁:考虑是否用「提早退休」提取;决定MPF的提取方式;如需固定终身收入,评估香港年金计划。
- 65岁之后:每年复查一次现金流与医疗开支,必要时调整提取节奏。
退休规划真正的难点从来不是「算不出来」,而是「一直没开始算」。
❓ 常见问题FAQ
| 问题 | 答案 |
|---|---|
| Q:香港有法定退休年龄吗? | 没有。公务员2015年6月后受聘的文职65岁、纪律部队60岁;强积金以65岁为保存年龄;部分长者福利以65岁或70岁为门槛。 |
| Q:到了65岁,强积金可以怎么提取? | 三种方式:①一笔过提取;②分期提取;③保留在账户继续投资。可以中途变更。 |
| Q:香港退休后每月大概要花多少钱? | 拆成三笔账估算:日常开支、医疗开支、居住开支。实用估算法:把现在的月开支乘以0.7,再额外预留2-3年日常开支作为医疗备用金。 |
| Q:TVC可以随时提取吗? | 不可以。TVC账户结余须保存至65岁才可提取(除法定特定情况外)。TVC与QDAP共享每年60,000元扣税上限。 |
| Q:香港年金计划值得买吗? | 60岁或以上香港永久性居民可投保,保费50,000至5,000,000元,终身保证每月固定年金。65岁男性每100万保费每月约5,800元。 |
| Q:提早提取强积金有哪几种法定情形? | 常见三类:年满65岁退休、年满60岁并已终止所有受雇及自雇工作、永久离开香港;其他情形以积金局最新公布为准。 |
| Q:提取强积金要办什么手续?多久能拿到钱? | 分四步:经「积金易」eMPF平台整合账户,确认提取资格与方式,提交表格,一般约10个工作日内发放。 |
📚 相关阅读
🔗 实用资源
香港好活动,直接送到你邮箱
本周 266 个活动在展 · 其中 134 个免费
- 11/22 M+亲子随玩现场:画画不寻常 油尖旺区
- 11/22 朗豪坊「PIKMIN:皮克敏秋季收穫祭」 油尖旺区
- 11/20 杜拜甜品廚房(「童行有里」計劃) 南区
- 11/20 沙田就業中心 - 中高齡就業招聘會 沙田区
© 版权声明
文章版权归作者所有,未经允许请勿转载。