朋友,第一次收到那张绿色税单,是不是有点心跳加速?😅 别慌,香港薪俸税其实比很多人想象的简单——它不是「赚多少交多少」,而是先扣一轮,再算税。
📋 2026薪俸税怎么算?先记住这条核心公式
👉 核心公式只有一条:应课税入息实额 = 入息总额 − 扣除总额 − 免税额总额
敲黑板:香港薪俸税不是拿你的总收入直接乘税率。你要先把强积金、自愿医保、年金这些「扣除项」扣掉,再把基本免税额、子女免税额、供养父母免税额这些「免税额」扣掉,剩下的那个数才叫应课税入息实额,才是真正要交税的部分。✅
三个关键名词先认一下:
- 💰 入息总额:这一年从雇主拿到的所有工资、佣金、奖金、津贴(包括雇主提供房屋福利的折算值)
- 📉 入息净额 = 入息总额 − 扣除总额
- 🎯 应课税入息实额 = 入息净额 − 免税额总额
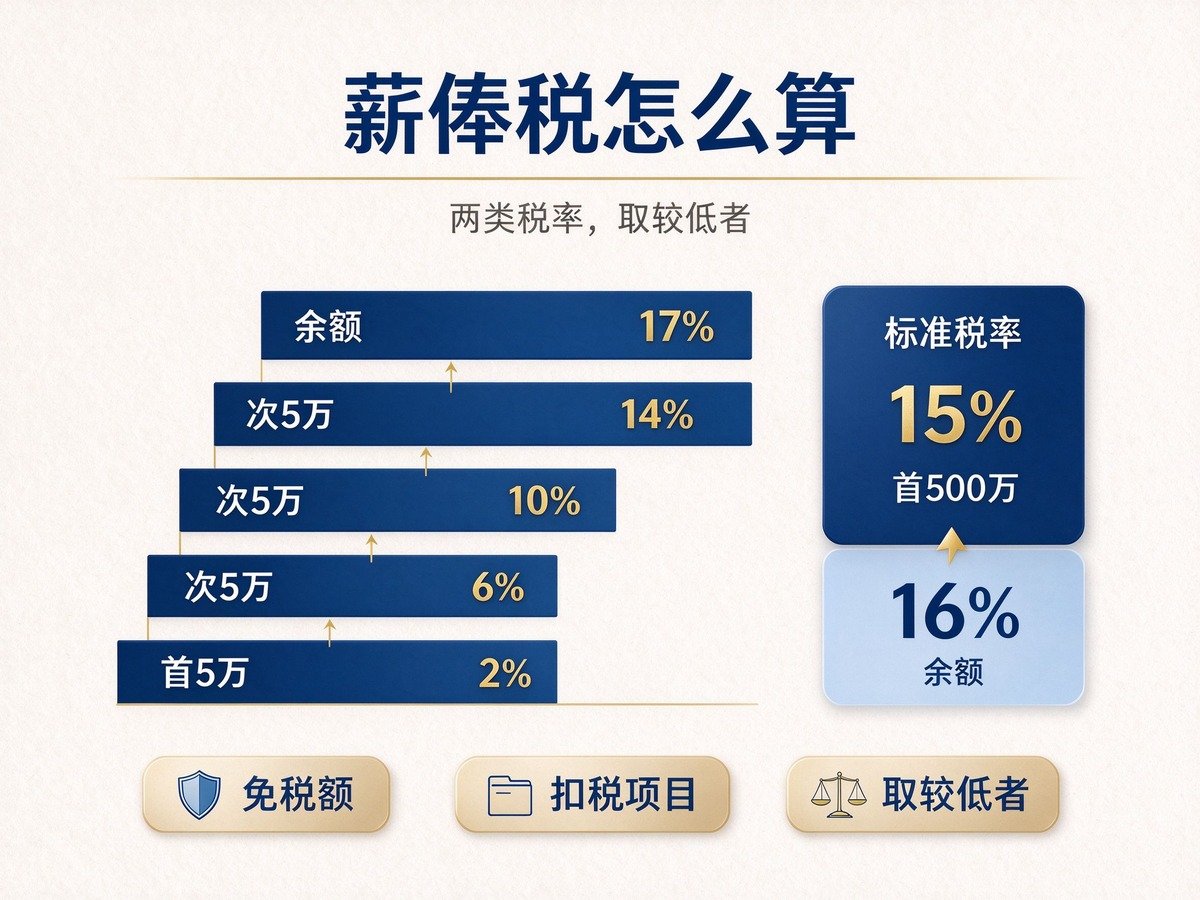
然后税务局会拿你的应课税入息实额去套累进税率,再拿你的入息净额(注意:不减免税额)去套标准税率,两个结果取较低者收钱。这一条是整个薪俸税制度的灵魂,记住它就够用了。
⏰ 还有一件事要搞清楚:课税年度是每年 4 月 1 日到翌年 3 月 31 日。所以「2026/27 课税年度」指的是 2026 年 4 月 1 日到 2027 年 3 月 31 日这段期间的收入,不是日历年。
🧮 累进税率五级阶梯:从2%一路爬到17%
2026/27 课税年度的累进税率是五级阶梯,一级一级往上爬 👇
| 应课税入息实额 | 税率 | 该级税款 |
|---|---|---|
| 首 50,000 | 2% | 1,000 |
| 次 50,000 | 6% | 3,000 |
| 次 50,000 | 10% | 5,000 |
| 次 50,000 | 14% | 7,000 |
| 余额 | 17% | — |
累计到 200,000 元的话,税款刚好是 16,000 元。
⚠️ 划重点:17% 是最高边际税率,不是你所有钱都交 17%。很多人一听 17% 就以为年薪 50 万要交 8.5 万,其实完全不是这样。前 200,000 元的平均税率只有 8%(16,000 ÷ 200,000),这就是香港「低税」的底气所在。
💰 标准税率两级制+两条路取较低者怎么判断
除了累进税率,香港还有一条标准税率路径,而且是两级制:
- 首 5,000,000 元:15%
- 余额:16%
⚠️ 这里有个超级容易搞错的点:标准税率是套在入息净额(入息 − 扣除,但不减免税额)上的,不是套在应课税入息实额上。
也就是说,免税额在标准税率这条路上是完全用不上的。这就是为什么高收入人士常常感叹「免税额好像没什么感觉」——因为他们的税最后是用标准税率算出来的。😅
👉 一句话总结两条路的差别:累进税率看免税额,标准税率不看免税额。
两条路算出来的数字不一样,税务局会自动帮你取较低的那个,你不用写申请、不用勾选,评税通知书上直接就是较低金额。✅
👉 两条路怎么判断谁赢?记住这个口诀(实操经验,非官方政策):
- 年薪 200 万以下:绝大多数情况是累进税率赢,免税额帮你把应税基数压得很低
- 年薪 400 万以上且免税额少:开始要留意标准税率可能反超
- 中间的灰色地带(约 200 万–400 万):取决于你有多少免税额和扣除项
实测对比一下(2026/27 税率、单身、MPF 扣除 18,000):
| 年薪 | 应课税入息实额 | 累进税率税款 | 标准税率税款 | 实际取用 |
|---|---|---|---|---|
| 240,000 | 77,000 | 2,620 | 33,300 | 累进 ✅ |
| 600,000 | 437,000 | 56,290 | 87,300 | 累进 ✅ |
| 1,440,000(已婚+供养同住父母) | 1,022,000 | 155,740 | 213,300 | 累进 ✅ |
看到没?中产阶段累进税率是压倒性优势。真正让标准税率反超,通常要等到收入上千万级别,或者免税额少得可怜的高薪单身族。
🎁 免税额+扣税项目:2026/27最新全清单
2026/27 课税年度的免税额全面上调了,法例在 2026 年 5 月 13 日获立法会通过、5 月 22 日刊宪。以下是最新金额 👇
| 免税额项目 | 2025/26 | 2026/27 |
|---|---|---|
| 基本免税额 | 132,000 | 145,000 |
| 已婚人士免税额 | 264,000 | 290,000 |
| 单亲免税额 | 132,000 | 145,000 |
| 子女免税额(每名,第1–9名) | 130,000 | 140,000 |
| 额外子女免税额(每名) | 130,000 | 140,000 |
| 供养父母(60岁或以上/伤残津贴资格) | 50,000 | 55,000 |
| 供养父母(55–59岁) | 25,000 | 27,500 |
| 供养父母额外免税额(连续全年同住) | 50,000 / 25,000 | 55,000 / 27,500 |
| 伤残人士免税额 | 75,000 | 75,000 |
| 供养兄弟姊妹免税额(每名) | 37,500 | 37,500 |
| 伤残受养人免税额(每名) | 75,000 | 75,000 |
🎉 一个好消息:初生子女额外免税额的申索期由 1 年延长到 2 年。2026/27 起,每名子女出生后首两年可享双倍免税额(以 140,000 计即 280,000 元),适用于 2025 年 4 月 1 日或之后出生的子女。家里刚添丁的朋友记得别漏报。
再来看扣税项目的上限 👇
| 扣税项目 | 扣除上限 |
|---|---|
| 强积金强制性供款 | 18,000 |
| 自愿医保计划(VHIS)保费 | 每名受保人 8,000 |
| 合资格年金保费+可扣税强积金自愿性供款 | 合计 60,000 |
| 个人进修开支 | 100,000 |
| 居所贷款利息 | 基本 100,000 + 额外 20,000(共 120,000,最多 20 个课税年度) |
| 住宅租金 | 基本 100,000 + 额外 20,000(共 120,000) |
| 长者住宿照顾开支 | 110,000(2026/27 起,2025/26 为 100,000) |
| 辅助生育服务开支 | 100,000 |
| 认可慈善捐款 | 收入的 35% |
⚠️ 注意:居所贷款利息和住宅租金只能二选一,不能两边都拿。这是很多人报税时踩的第一个坑。
🧾 手把手算三个案例:月薪2万/5万/12万
案例一:月薪 20,000,单身,MPF 扣 18,000 💼
- 年薪 240,000 − MPF 18,000 = 入息净额 222,000
- 222,000 − 基本免税额 145,000 = 应课税入息实额 77,000
- 累进税率:首 50,000 × 2% = 1,000;余 27,000 × 6% = 1,620 → 2,620 元
- 标准税率:222,000 × 15% = 33,300 元
- 👉 取较低者:2,620 元,平均每月只要 218 元
案例二:月薪 50,000,单身,MPF 扣 18,000 📈
- 年薪 600,000 − 18,000 = 582,000(入息净额)
- 582,000 − 145,000 = 应课税入息实额 437,000
- 累进:16,000 +(437,000 − 200,000)× 17% = 16,000 + 40,290 = 56,290 元
- 标准:582,000 × 15% = 87,300 元
- 👉 取较低者:56,290 元,实际税率约 9.4%
案例三:月薪 120,000,已婚、配偶无收入、与 65 岁父亲同住,MPF 扣 18,000 🏠
- 年薪 1,440,000 − 18,000 = 1,422,000(入息净额)
- 减:已婚人士免税额 290,000 + 供养父母 55,000 + 额外供养父母(同住)55,000 = 400,000
- 应课税入息实额 = 1,022,000
- 累进:16,000 +(1,022,000 − 200,000)× 17% = 155,740 元
- 标准:1,422,000 × 15% = 213,300 元
- 👉 取较低者:155,740 元
💡 看出来了吗?案例三的免税额一共 400,000 元,直接把应课税入息实额压掉了近三成。把能申索的免税额老老实实报上去,是合法的省税第一招。
最后看一个标准税率反超的极端例子(按税务局官方示例改编):何先生年薪 5,300,000,已婚,居所贷款利息 100,000,长者住宿照顾开支 110,000。
- 入息净额 = 5,300,000 − 100,000 − 110,000 = 5,090,000
- 累进税款 = 16,000 +(4,800,000 − 200,000)× 17% = 798,000 元
- 标准税款 = 5,000,000 × 15% + 90,000 × 16% = 750,000 + 14,400 = 764,400 元
- 👉 取较低者:764,400 元(这次是标准税率赢)
⏰ 申报时间、暂缴税与缓缴实操
报税时间线(每年循环) ⏰
- 4 月 – 6 月:税务局寄出个别人士报税表(BIR60),一般要在发出后 1 个月内交回
- 10 月 – 次年 1 月:收到薪俸税评税及暂缴税通知书
- 次年 1 月 – 4 月:分期缴税,第一期通常在 1 月,第二期在 4 月
什么是暂缴税? 💸 税务局会按你上一年度的收入预先估一个数让你先交,这就是暂缴税。所以第一次报税的人常常遇到「第二张税单比第一张贵」的情况——不是你被加税,而是税单里同时包含了本年度最后评税+下年度暂缴税两笔钱。
可以缓缴吗? ✅ 可以。如果下一年度收入预计比上一年跌超过 10%,可以书面申请缓缴暂缴税。申请期限是:
- 暂缴税缴税限期前 28 天,或
- 发出缴税通知书日期后 14 天内
- 两者以较迟的为准
⚠️ 很多人误以为「收到税单随时可以申请缓缴」,结果过了期限只能先交钱、事后退税,白等几个月。这个期限是硬性的,记牢。
⚠️ 新手高频踩坑TOP3+真实办事成本
⚠️ 新手高频踩坑 TOP3
- 以为「没收到报税表就不用报」 ❌ 报税表是税务局寄给你才需要填,但如果你有应课税收入而没收到报税表,仍应在课税年度结束后 4 个月内主动通知税务局。搬了家没更新地址,是新手最常见的原因。
- 把「免税额」和「扣除项」混为一谈 ❌ 扣除项(MPF、VHIS、年金)两条税率路径都能用;免税额(基本、子女、供养父母)只在累进税率那条路上生效。用标准税率评税的人,免税额是拿不到的。
- 居所贷款利息和住宅租金两边都报 ❌ 这两项只能二选一,而且居所贷款利息最多扣 20 个课税年度。报错了会被评税主任调整,来回补件拖一两个月。
💰 真实办事成本(实操建议,非官方政策)
- 网上报税(税务易/智方便):5–15 分钟搞定,是最快的路
- 纸质报税表邮寄:本地平邮一般 2–3 个工作日到,但临近截止日收件量暴增,建议提前一周寄
- 亲自去税务局(湾仔告士打道 5 号):高峰时段现场取号排队可能 30 分钟起,交表本身 2 分钟,交通来回 1–1.5 小时
- 更正评税或反对评税:书面提出后一般要 4–8 周才有回复,别等到缴款期限前才动
- 电话查询(187 8088):报税季接通率低,等候 15–30 分钟属常见
🏙️ 香港本地化实操提示:用「税务易」(eTax)账户报税会自动带出上一年度资料,还能即时估算税款;配合「智方便」登录更省事。但第一次用要申请启动密码,邮寄约需 2–3 个工作日,千万别拖到截止日才开账户。
🔍 政策变动提醒:2026/27改了这些
资料截至 2026-09,一切以官方最新公布为准。
近一年主要变化 👇
- 免税额全面上调(2026/27 起):基本 132,000 → 145,000;已婚 264,000 → 290,000;单亲 132,000 → 145,000;子女 130,000 → 140,000;供养父母 50,000 → 55,000(55–59 岁 25,000 → 27,500)
- 长者住宿照顾开支扣除上限:100,000 → 110,000(2026/27 起)
- 初生子女额外免税额申索期:1 年 → 2 年(2026/27 起,适用于 2025 年 4 月 1 日或之后出生的子女)
- 一次性税款宽减:2025/26 课税年度宽减 100%、上限 3,000 元;2026/27 课税年度暂未见同类宽减,别按「每年都有」来预算现金流
- 两级制标准税率:首 500 万 15%、余额 16%,2024/25 起沿用至今
✅ 好消息是:免税额上调后,税务局会自动按新金额计算 2026/27 暂缴税,你不需要另外申请,只要照常填好报税表就行。
📚 官方来源:税务局《2026-27 年度财政预算案税务措施》及常见问题、税务局 PAM61《免税额、扣除及税率表》、GovHK 税款计算机。以上政策事实均以官方公布为准,本文的计算示例为按官方税率推导的演示。
🔗 实用资源推荐
❓ 常见问题FAQ
- ❓ 香港薪俸税是不是按总收入直接乘税率?
💡 不是。要先用「入息总额 − 扣除 − 免税额」得出应课税入息实额,套累进税率算一次;再用「入息总额 − 扣除」的入息净额套标准税率算一次,两者取较低者。 - ❓ 2026/27 课税年度的基本免税额是多少?
💡 145,000 元(2025/26 为 132,000 元)。同期已婚人士免税额 290,000 元、单亲免税额 145,000 元、子女免税额每名 140,000 元。相关法例已于 2026 年 5 月 13 日获立法会通过、5 月 22 日刊宪。 - ❓ 为什么我的第二张税单比第一张贵那么多?
💡 因为第二张税单通常同时包含「上年度最后评税」和「下年度暂缴税」两笔钱。暂缴税是按你上一年度收入预估的预付款,不是被加税,多缴的会在最终评税时抵销或退还。 - ❓ 免税额和扣税项目有什么区别?
💡 扣税项目(强积金、自愿医保、年金、进修、租金等)在累进税率和标准税率两条路径都能扣;免税额(基本、已婚、子女、供养父母)只在累进税率路径生效。如果你最终按标准税率评税,免税额是用不上的。 - ❓ 收入下跌可以申请缓缴暂缴税吗?
💡 可以。须在暂缴税缴税限期前 28 天,或缴税通知书发出后 14 天内(两者以较迟者为准)以书面申请。逾期就只能先缴款、事后退税,会白等几个月。
📚 相关阅读推荐
- 2026/27香港免税额上调全攻略|新移民一年交多少税+计算示例+报税流程
- 香港强积金(MPF)全解析2026:供款比例、提取条件、基金选择、整合账户
- 香港求职全指南2026:招聘网站、薪资水平、行业需求、面试技巧、劳动合同
- 2026香港打工仔劳工权益全攻略|雇佣条例+有薪年假+病假津贴+遣散费
🗺️ 高才香港通 · 更多实用资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。