最后更新:2026年11月16日 · 已核对差饷物业估价署与税务局物业相关规定
📋 一、2026 最新规则:按揭成数七成、DSR 五成
香港的按揭规则过去几年改了好几轮,很多网上流传的“攻略”还在讲旧标准。先给你当前有效的版本。
香港金融管理局于 2024 年 10 月 16 日修订适用于物业按揭贷款的逆周期宏观审慎监管措施,把所有住宅物业和非住宅物业的最高按揭成数和「供款与入息比率」上限,回复至 2009 年首次推出逆周期措施以前的水平:
| 项目 | 现行上限 |
|---|---|
| 住宅物业最高按揭成数 | 七成(70%)——不论物业价值、是否自用、是否公司持有 |
| 非住宅物业(写字楼、商铺、工厦)最高按揭成数 | 七成(70%) |
| 以「资产水平」为审批基础的按揭成数 | 七成(70%)(由六成提升) |
| 「供款与入息比率」(DSR)上限 | 五成(50%)——自用与非自用统一 |
| 物业按揭最长还款年期 | 30 年 |
| 车位按揭最长还款年期 | 15 年 |
📌 这次修订还做了两件事,很多人不知道:
- ✅ 取消了“二套房减一成”的要求:以往按揭申请人如就其他按揭物业有借贷或担保,须调低按揭成数上限及 DSR 上限 10 个百分点,现在取消了;
- ✅ 暂停了加息压力测试:金管局自 2024 年 2 月 28 日起,暂停假设按揭利率上升 200 个基点的压力测试要求。
📅 适用时间点:以上修订适用于 2024 年 10 月 16 日或以后签订临时买卖合约的物业交易,也适用于此前已签临时买卖合约、但在该日或以后预计完成的楼花物业按揭申请。
📝 二、你能借多少?先算按揭成数,再算 DSR
🏦 银行批多少,取决于两道关卡,缺一不可。
第一关:按揭成数
以 1000 万港元的住宅为例,按揭成数上限七成,即最多可借 700 万,首期 300 万。
第二关:供款与入息比率(DSR)
DSR = 每月总供款 ÷ 每月收入,上限 50%。注意这里是“总供款”——包括按揭供款加上其他债务(私人贷款、信用卡分期、车贷等)。
📊 粗略倒推(示意,未计其他债务与利率变动):
| 每月收入 | DSR 50% 对应每月可承受供款 |
|---|---|
| HK$40,000 | 约 HK$20,000 |
| HK$60,000 | 约 HK$30,000 |
| HK$80,000 | 约 HK$40,000 |
| HK$100,000 | 约 HK$50,000 |
💡 反过来说:如果你每月要还 3 万,收入就得有 6 万;要还 5 万,收入就得有 10 万。这就是为什么很多新来港家庭“首期够、收入不够”,最后还是借不到目标金额。
📌 金管局网页提供「按揭供款计算机」,可输入按揭金额、利率、年期和每月收入,直接算出每月供款额、供款与入息比率,以及利率变化对供款的影响。计算结果为估算值,仅供参考。
⚠️ 新来港人士特别注意:银行审批时会看还款能力,而还款能力的核心证据是香港的稳定收入。刚来港、只有内地收入或收入以佣金/花红为主的情况,银行通常会更保守,甚至要求更高的首期或加担保人。落订前先找银行做预批(pre-approval),别先付订金。
📝 三、H 按 vs P 按:两种计息方式怎么选
香港的按揭利率主要有两种定价参考,两者都是浮动息率。
| H 按(香港银行同业拆息按揭) | P 按(最优惠利率按揭) | |
|---|---|---|
| 计算方式 | HIBOR + 某个百分点,或计划中的锁息上限(如有),以较低者为准 | 相关银行的最优惠利率(P)减某个百分点 |
| 波动性 | HIBOR 变动较多,但多设有上限 | P 的变动较少,但各家银行的 P 颇为不同 |
| 适合谁 | 想享受低息、能承受短期波动 | 想供款稳定、怕利率上落 |
📊 市场实况(2026 年):以 HIBOR 作为定价参考的新批按揭贷款占比,2026 年 6 月为 70%,7 月降至 61%;以最优惠贷款利率定价的占比维持在 1.3%。可见 H 按仍是绝对主流。
💡 划重点:比较按揭计划时,不要只看“H+几”这个数字,要看“实质按揭利率”。金管局明确提醒:借款人宜查询实质按揭利率以比较按揭计划的价格。
💵 四、首期之外的隐性成本清单
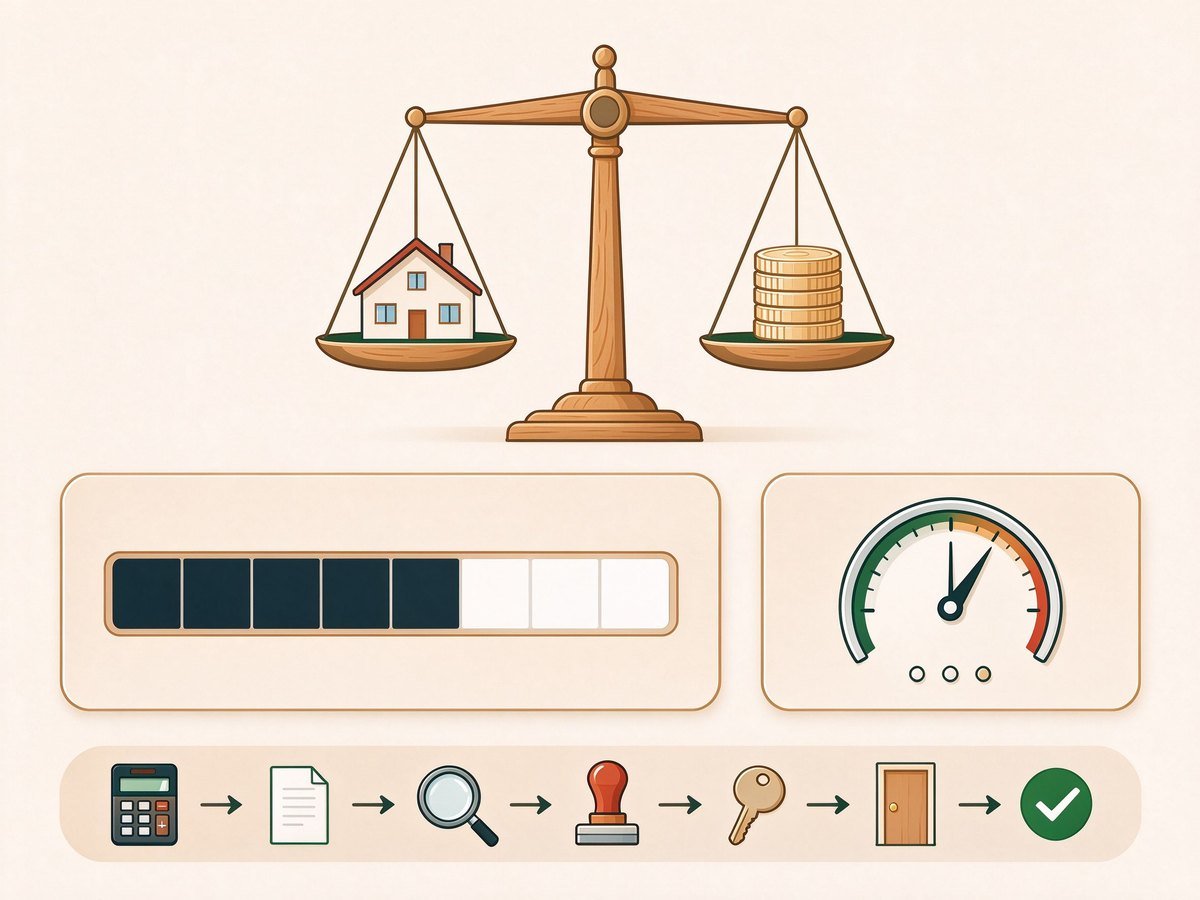
💰 很多人只算了首期,结果交楼时发现钱不够。金管局在「智醒锦囊——按揭」里点名了这些额外开支:
| 项目 | 说明 |
|---|---|
| 按揭行政费 | 银行收取 |
| 律师费 | 买卖合约与按揭契,通常两笔 |
| 保险费用 | 火险/家居保险,按揭银行一般会要求 |
| 估价报告费用 | 银行委托测量师为物业估价 |
| 印花税 | 按物业价格与税率计算 |
| 地产代理佣金 | 二手市场一般为楼价 1% |
| 装修与家电 | 视单位状况而定,香港装修成本不低 |
📌 另外提醒(金管局原文):银行最终批核的按揭贷款金额未必与你申请的金额一致。在支付物业订金前,宜保守估算可能从银行获得的按揭贷款金额,以免落订后失去预算。
⚠️ 关于非银行机构的高成数按揭:部分地产发展商和财务公司会向一手物业买家提供“高成数按揭计划”或其他优惠。金管局提醒:要清楚了解条款细节,除短期优惠外也应考虑整个还款期的变数——部分计划在供款数年后按揭利率会大幅提高,供款金额因而显著增加。
📌 五、按揭保险计划(MIP):首期不够怎么办
🏛️ 七成按揭上限是“银行直接批”的上限,但香港还有一条路可以借更多。
按揭保险计划由香港按揭证券有限公司推出,其全资附属公司香港按证保险有限公司为银行提供按揭保险,使银行可以提供高成数的按揭贷款而毋须承担额外的风险,置业人士的首期负担可以因此而降低。
💡 说人话:银行怕你借太多不还,所以自己只敢借七成;有了按保公司的保险兜底,银行就敢借八成甚至九成,差额那部分的风险由保险公司承担,你付一笔保费。
📌 实务要点(非官方政策,供参考):
- 💰 保费可以一次付清,也可以加借入按揭贷款分期摊还(后者会让总贷款额略增);
- 📉 楼价下跌时,高成数按揭有机会触发补差价的要求,条款要问清楚;
- 📄 按保计划的申请条件、楼价上限、年期与保费表会不时调整,以香港按证保险公司最新公布为准;
- 🔍 别把“按保”和“发展商高成数按揭”混为一谈——后者不是银行体系产品,条款差异很大。
⏰ 六、按揭申请流程与时间线(新来港人士版)
📅 从看楼到收楼,按揭是贯穿全程的一条线。
| 阶段 | 要做的事 | 建议时间 |
|---|---|---|
| 第 1 步 | 先做按揭预批:准备收入证明(粮单、税单、银行月结单、雇佣合约) | 看楼之前 |
| 第 2 步 | 用金管局「按揭供款计算机」自测 DSR,确认可承受的供款上限 | 看楼前 |
| 第 3 步 | 签临时买卖合约、付细订 | — |
| 第 4 步 | 正式向银行递交按揭申请,同时申请按保(如需高成数) | 签约后尽快 |
| 第 5 步 | 银行估价、审批、出正式批核信 | 数周 |
| 第 6 步 | 签正式买卖合约、付大订;律师办理业权查册与按揭契 | — |
| 第 7 步 | 成交日:银行放款、完成交易、收楼 | 按合约订明的成交期 |
📌 关于付款方式:为配合数码支付年代并加强物业交易中的客户保障,银行业界已推出「置易付」,透过银行间的电子转账,在现有物业交易支付安排以外,为客户提供多一种支付安排选项,获金管局及香港银行公会全力支持。可向律师或银行查询是否适用。
📅 政策变动提醒:金管局会继续密切留意市场发展,并因应物业市场最新情况推出合适措施。按揭成数与 DSR 上限以金管局及银行最新公布为准;按保计划的条款以香港按证保险公司公布为准。资料截至 2026-09。
⚠️ 七、新手高频踩坑 TOP3
- ❌ 坑一:只看“能不能借七成”,没算 DSR
✅ 正确做法:七成只是上限,真正卡你的是 DSR ≤ 50%。先算出每月可承受供款(=月收入 × 50% − 其他债务供款),再反推可借金额,最后才看首期够不够。 - ❌ 坑二:先付订金,再找银行
✅ 正确做法:金管局明确提醒,银行最终批核金额未必等于申请金额,应在付订金前保守估算可获贷款额。正确顺序是先做预批,再落订。 - ❌ 坑三:只算首期,不算杂费
✅ 正确做法:律师费、按揭行政费、保险费、估价报告费、印花税、代理佣金、装修,加起来往往是一笔不小的数目。先把这些列出来,再决定买什么价位的楼。
❓ 常见问题 FAQ
❓ 2026 年香港按揭最多可以借几成?
💡 按金管局 2024 年 10 月 16 日起生效的修订措施,所有住宅物业和非住宅物业的最高按揭成数划一为七成,不论物业价值、是否自用或是否公司持有;以「资产水平」为审批基础的按揭成数上限也由六成提升至七成。
❓ 「供款与入息比率」上限是多少?
💡 划一为五成。自用与非自用物业适用同一上限;同时金管局取消了“申请人如就其他按揭物业有借贷或担保,须调低 10 个百分点”的要求。
❓ 还需要做加息压力测试吗?
💡 金管局自 2024 年 2 月 28 日起暂停了假设按揭利率上升 200 个基点的压力测试要求。不过金管局网页仍提供「按揭供款计算机」,你可以自行输入利率升幅试算供款变化,做好风险评估。
❓ H 按和 P 按哪个好?
💡 H 按的利率是 HIBOR 加某个百分点,或计划中的锁息上限,以较低者为准;P 按是银行最优惠利率减某个百分点。HIBOR 变动较多但多设上限,P 变动较少但各行 P 值不同。2026 年 6 月 H 按占新批按揭 70%、7 月为 61%,仍是主流。选择时应比较实质按揭利率。
❓ 首期不够七成怎么办?
💡 可考虑按揭保险计划(MIP)。该计划由香港按揭证券有限公司推出,其全资附属公司香港按证保险有限公司为银行提供按揭保险,使银行可提供高成数按揭贷款,从而降低置业人士的首期负担。具体条件、楼价上限与保费以香港按证保险公司最新公布为准。
📚 相关阅读推荐
- 2026香港买房全攻略|非永久居民印花税+按揭成数+区域选择+流程详解
- 2026香港租房全攻略|港岛/九龙/新界租金对比+租约注意事项+避坑指南
- 2026香港公屋申请全流程攻略|申请资格+入息资产限额+轮候时间+编配
- 高才通续签实操:问卷·材料·递交·缴费
🔗 实用资源推荐
🗺️ 高才香港通 · 更多实用资源
📎 信息来源
- 香港金融管理局:「智醒锦囊」——按揭(最新审慎监管措施、按揭保险计划、置易付、按揭供款计算机)
- 香港金融管理局:2024 年 10 月 16 日《物业按揭贷款逆周期宏观审慎监管措施》新闻稿及致认可机构通告
- 香港金融管理局:2024 年 2 月 28 日致认可机构通告(暂停加息压力测试)
- 香港金融管理局:2026 年 5 月、6 月、7 月《住宅按揭统计调查结果》
- 香港按揭证券有限公司:按揭保险计划
⚠️ 免责声明:本文为民间整理,所有规则、成数上限与统计数据以香港金融管理局及银行最新公布为准;案例与时间线为实操参考,非官方承诺,亦不构成投资或借贷建议。
🗺️ 专题导航
本文属于安居置业专题,点击查看更多相关文章。
香港好活动,直接送到你邮箱
本周 266 个活动在展 · 其中 134 个免费
- 11/22 M+亲子随玩现场:画画不寻常 油尖旺区
- 11/22 朗豪坊「PIKMIN:皮克敏秋季收穫祭」 油尖旺区
- 11/20 杜拜甜品廚房(「童行有里」計劃) 南区
- 11/20 沙田就業中心 - 中高齡就業招聘會 沙田区
© 版权声明
文章版权归作者所有,未经允许请勿转载。