香港有一个很少被点破的事实:这里没有法定退休年龄。🎯 听起来很自由,但自由的另一面是——没有人会告诉你「可以退了」,也没有人替你算过够不够。
这一篇不讲抽象的理财道理,只做三件事:把「退休年龄」这个模糊概念讲清楚、把 MPF 提取的三种方式摊开、把退休后真正要花的钱算一遍,最后说说有哪些工具能补缺口。🧮
🎯 一、香港没有法定退休年龄,所以「几时退休」是你自己的决定
先纠正一个常见误解:香港并没有法定退休年龄,也没有针对年龄歧视的专门立法。政府只在 2006 年发布过《消除就业年龄歧视实用指引》,属于自我规管的性质。也就是说,雇主理论上不能因为年龄强迫你退休,但法律保护力度有限。⚖️
不过有几个「参照系」值得知道:
- 公务员退休年龄:2015 年 6 月 1 日或之后受聘的,文职为 65 岁、纪律部队为 60 岁;2000 年 6 月 1 日至 2015 年 6 月 1 日之间受聘的,文职 60 岁、纪律部队 55 或 57 岁,若选择延长服务期则为文职 65 岁、纪律部队 60 岁。
- 强积金以 65 岁为「保存年龄」:供款原则上保存至 65 岁才可提取(法定情形除外)。
- 部分福利以 65 岁或 70 岁为门槛:例如长者生活津贴 65 岁、高龄津贴 70 岁。
👉 所以「退休年龄」在香港其实是三件事的叠加:你的身体还能不能干、你的钱够不够用、以及各项福利从几岁开始给。三个条件不同时满足,退休就会变得被动。💡
💼 二、MPF 提取方式三选一:一笔过、分期,还是留在账户继续投资
到了 65 岁(或符合法定提早提取情形),你可以选择三种方式之一:💰
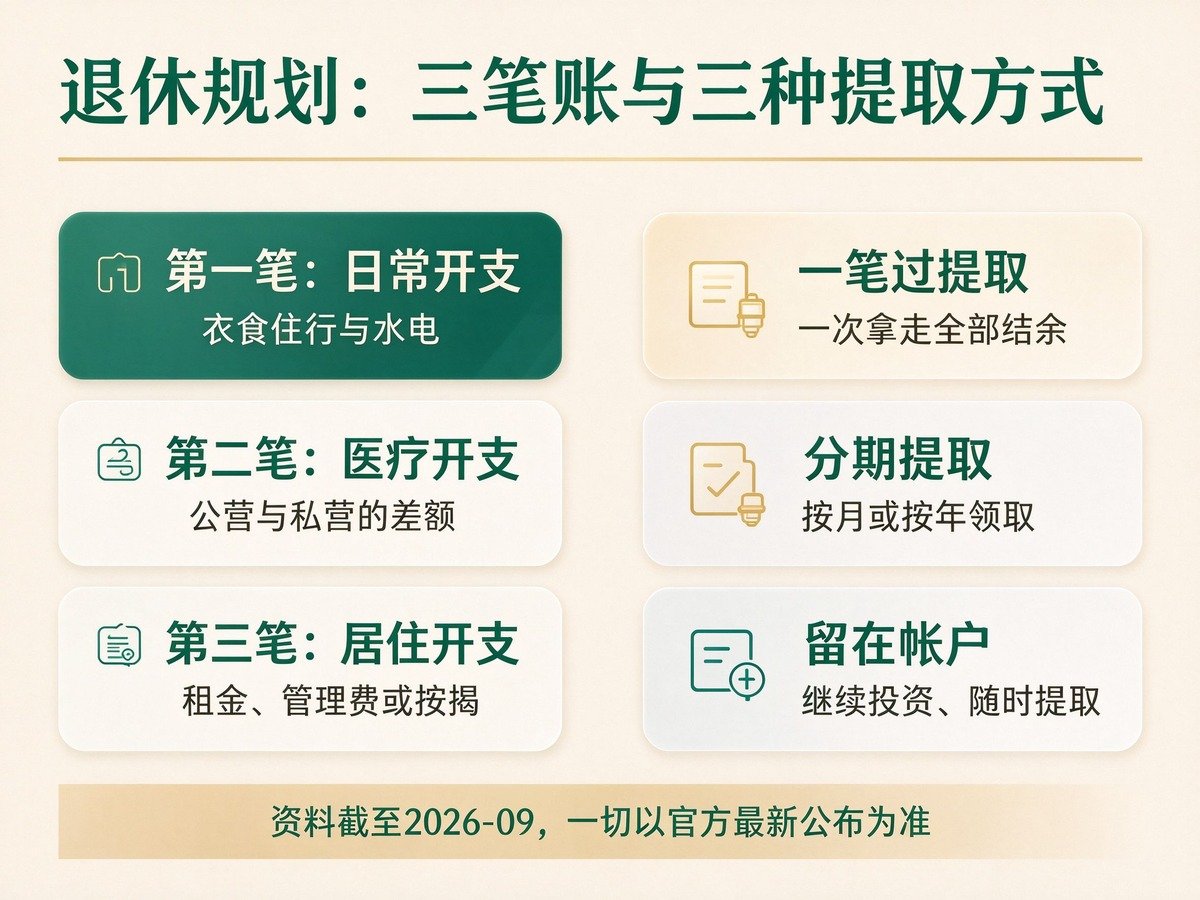
- 一笔过提取:把全部结余一次拿走。适合有大额用途(例如买年金、还按揭、置业)的人,但缺点是拿完就不再投资增值,且要自己管好这笔钱。
- 分期提取:按月或按年领取,可以自己设定金额与频率。好处是避免一次花完,适合不想操心的退休族。
- 保留在强积金账户继续投资:不急着提取,让资金继续在市场里运作,需要时再提取。好处是保留弹性,但要留意市场波动与收费。
⚠️ 这里有个容易被忽略的点:三种方式不是「一次性选择」。你可以先保留在账户,之后改成分期,或者中途一笔过拿走剩余部分。保留弹性本身就是一种策略。
💡 实操建议(非官方政策):多数人的做法是「先分期、留一部分在账户」。这样既有稳定现金流,又保留了一笔应对突发医疗开支的备用金。具体选择建议结合自己的其他退休收入(例如租金、储蓄、年金)一起看,不要只盯着 MPF 这一笔。✅
🧮 三、养老要多少钱?先算三笔账
「退休要多少钱」这个问题没法给一个标准答案,但可以拆成三笔账分别估。📊
- 第一笔:日常开支。衣食住行与水电煤,是退休后最稳定、最可预测的支出。参考全港就业人士每月就业收入中位数约 20,000-21,000 元(统计处),退休后的日常开支通常会低于在职时,但不会低到零。
- 第二笔:医疗开支。这是最容易低估的一笔。香港公营医疗费用低廉,但轮候时间长;私营医疗快捷但昂贵。两者的差额,就是你退休规划里最需要预留的空间。
- 第三笔:居住开支。如果已经供完楼,支出主要是管理费与差饷;如果仍在租房,租金会是最大的一块。这一笔的差异,往往比前两笔加起来还大。
👉 一个实用的估算法(经验建议,非官方政策):把现在的月开支乘以 0.7,作为退休后日常开支的起点;再加上一笔「医疗备用金」——建议至少预留相当于 2-3 年日常开支的金额,专门应对突发医疗与长期护理需求。
🏠 四、退休后的居住与医疗:香港的两个大头
这两件事值得单独拿出来讲,因为它们是香港退休规划里最独特的变量。🏥
先说居住。香港的退休族有两条常见路径:一是继续住在已供完的自置物业,现金流压力小;二是考虑把物业变现或做「安老按揭」来换取稳定收入。安老按揭计划的借款人须为 55 岁或以上(未补地价资助出售房屋业主为 60 岁或以上)并持有效香港身份证,最多可三名借款人联名,每月发放期可选固定 10/15/20 年或终身,业主可终身居住。这条路径适合「有楼但现金少」的家庭。🔑
再说医疗。香港的公营医疗体系以低收费著称,但非紧急服务的轮候时间可能相当长;私营医疗则相反。退休规划里最常见的失误,是按「公营医疗的费用」做预算,却按「私营医疗的速度」做期待。⚠️ 建议在预算里明确留出一笔「私家医疗机动金」,并考虑医疗保险的续保安排(尤其是年龄增长后的保费变化)。
🏛️ 五、公共福利概览:长生津、生果金与综援
香港的退休收入体系是「三支柱」结构:强积金(第二支柱)、个人储蓄与年金(第三支柱),以及社会保障(第一支柱)。🛡️
- 高龄津贴(俗称「生果金」):70 岁或以上,免入息审查。
- 长者生活津贴(俗称「长生津」):65 岁或以上,须通过入息及资产审查。
- 综援:为经济上无法自给的人士提供安全网,当中对长者、残疾人士等设有较高的标准金额,并有社区生活补助与交通补助等。
- 广东计划/福建计划:让选择移居广东或福建的长者可继续领取相关津贴。
👉 提醒:津贴的具体金额、入息与资产限额每年都会调整,而且单身与夫妇的限额不同。站内已经有一篇专门讲《长生津+生果金全攻略》,把金额与限额细节写得很清楚,这里就不重复了。规划时记住一个原则:公共福利是「保底」,不是「替代」。💡
🔗 实用资源推荐
📈 六、储蓄规划工具箱:TVC、延期年金与香港年金计划
缺口要靠工具补。香港有三个和税务挂钩、值得放进规划里的工具。📈
- 可扣税自愿性供款(TVC):强积金制度下唯一可享税务扣减的自愿性供款。要注意:TVC 账户结余须保存至 65 岁(除符合法例订明的特定情况外)才可提取,超出扣税额的供款也不能提早提取。提取手续与其他强积金供款相同,可透过「积金易」平台申索。
- 合资格延期年金保单(QDAP):与 TVC 共享扣税额度,最低年金领取年龄为 50 岁,适合想在 50-65 岁之间就建立稳定现金流的人。
- 香港年金计划:由香港年金有限公司(外汇基金全资拥有)营运,申请资格为 60 岁或以上香港永久性居民,整付保费由 50,000 至 5,000,000 港元,保障年期及年金入息期为终身,下月起领取年金、每月金额固定有保证。
TVC 与 QDAP 的合计扣税上限为每年 60,000 元。这个额度用满,对高收入人士的税务效果相当明显——建议和报税规划一起做。💰
关于香港年金计划的实际回报,可以参考官方公布的年金率(按每 100 万保费计):65 岁男性每月约 5,800 元(约 6.9%)、女性约 5,300 元;60 岁男性约 5,100 元(约 6.1%)、女性约 4,700 元。它的价值不在于「收益率最高」,而在于终身、固定、有保证——把长寿风险转移出去。⚖️
⚠️ 七、新手高频踩坑 TOP3 + 真实办事成本
新手高频踩坑 TOP3:
- 只算强积金,不算其他收入来源。MPF 只是退休收入的一部分。如果规划时只盯着这一笔,很容易高估或低估自己的退休能力,做出错误决定。
- 低估医疗开支。按公营医疗的低收费做预算,却期待私营医疗的速度,是香港退休规划里最典型的落差。建议在预算里明确留出一笔私家医疗机动金。
- 误以为 TVC 可以随时提取。TVC 账户结余须保存至 65 岁(除符合法例订明的特定情况外)才可提取,超出扣税额的供款也不能提早提取。把它当成「随时能动的钱」,会在需要时措手不及。
真实办事成本(实操建议,非官方政策):退休规划不是「一次性做完」的事,而是每年花几个小时复盘的长期工作。实际经验是:第一次完整梳理(MPF 账户、其他储蓄、保险、物业、预期开支)大约需要 一整个下午;之后每年复查一次,约 1-2 小时。⏳
- 隐性成本:整合多个 MPF 账户、处理旧保单、查询年金与安老按揭的条款,都需要时间和耐心,建议预留 2-3 周分散处理。
- 香港本地实操:MPF 账户与 TVC 的查询与申索可透过「积金易」平台办理;津贴与综援的申请则向社会福利署提出,广东计划/福建计划另有专门申请渠道。建议先把账户与保单理清,再决定是否动用公共福利。
- 查询渠道:如有 MPF 相关疑问,可向积金局或受托人查询;福利资格问题可透过 1823 或社署渠道查询。
⏰ 八、政策变动提醒与退休规划时间表
政策变动提醒:退休相关制度近年变化不少——积金易平台已全面上线(所有强积金计划已在 2026 年 4 月底前全部接入),行政费下调、收费上限收紧;各项长者津贴的金额与限额每年调整;强积金提取方式与法定提早提取情形的细节也会更新。建议每年固定查一次。
⚠️ 本文内容资料截至 2026-09,一切以官方最新公布为准。津贴金额、年金率与各项条款均可能调整,请以官方最新公布为准。
建议的退休规划时间表(经验建议,非官方政策):
- 40-50 岁:整合强积金账户、检查保险保障是否足够、开始用 TVC 或延期年金做税务与退休双重规划。✅
- 50-55 岁:估算退休后的三笔账,检视居住安排(自置、租住还是考虑安老按揭)。
- 55-60 岁:确认强积金账户状况与投资配置,评估是否需要调整风险水平;了解各项津贴的申请资格。
- 60-65 岁:考虑是否用「提早退休」(须年满 60 岁并终止所有受雇及自雇工作)提取;决定 MPF 的提取方式;如需固定终身收入,评估香港年金计划。💰
- 65 岁之后:每年复查一次现金流与医疗开支,必要时调整提取节奏。⚠️
退休规划真正的难点从来不是「算不出来」,而是「一直没开始算」。今天花一个下午把三笔账写下来,你就已经比大多数人提前了好几年。🌟
❓ 常见问题FAQ
- ❓ 香港有法定退休年龄吗?
💡 香港并没有法定退休年龄,也没有针对年龄歧视的专门立法。政府仅在 2006 年发布《消除就业年龄歧视实用指引》作自我规管,因此雇主理论上不能因年龄强迫雇员退休,但法律保护力度有限。实务上有几个参照系:公务员在 2015 年 6 月 1 日或之后受聘的,文职退休年龄为 65 岁、纪律部队为 60 岁;强积金以 65 岁为保存年龄;部分长者福利以 65 岁或 70 岁为门槛。 - ❓ 到了 65 岁,强积金可以怎么提取?
💡 有三种方式可选:① 一笔过提取,把全部结余一次拿走;② 分期提取,按月或按年领取,金额与频率可自行设定;③ 保留在强积金账户继续投资,需要时再提取。这三种方式并非只能选一次,你可以先保留在账户、之后改成分期,或中途一笔过拿走剩余部分。 - ❓ 香港退休后每月大概要花多少钱?
💡 没有统一答案,但可以拆成三笔账估算:日常开支(衣食住行与水电煤)、医疗开支(公营与私营的差额)、居住开支(管理费、差饷或租金)。一个实用的估算法是:把现在的月开支乘以 0.7 作为退休后日常开支的起点,再额外预留相当于 2-3 年日常开支的金额作为医疗备用金。这是经验建议,非官方标准。 - ❓ 可扣税自愿性供款(TVC)可以随时提取吗?
💡 不可以。TVC 是强积金制度下唯一可享税务扣减的自愿性供款,但账户结余须保存至 65 岁才可提取(除符合法例订明的特定情况外),超出扣税额的供款也不能提早提取。TVC 与合资格延期年金保单(QDAP)共享每年 60,000 元的扣税上限。提取手续与其他强积金供款相同,可透过「积金易」平台申索。 - ❓ 香港年金计划值得买吗?
💡 这取决于你想要什么。香港年金计划由香港年金有限公司(外汇基金全资拥有)营运,申请资格为 60 岁或以上香港永久性居民,整付保费由 50,000 至 5,000,000 港元,保障年期与年金入息期为终身,下月起领取、每月金额固定有保证。按官方公布的年金率,65 岁男性每 100 万保费每月约 5,800 元、女性约 5,300 元。它的价值不在于收益率最高,而在于终身、固定、有保证,能把长寿风险转移出去。
📚 相关阅读推荐
- 2026香港长生津+生果金全攻略|高龄津贴/长者生活津贴金额+入息资产限额+广东计划
- 2026香港强积金MPF整合与提取|账户整合+提早提取条件+收费比较+预设投资策略
- 香港强积金(MPF)全解析2026:供款比例、提取条件、基金选择、整合账户、常见问题
- 2026香港生活成本全攻略|房租/餐饮/交通/教育+月均开支+省钱攻略
🗺️ 高才香港通 · 更多实用资源
© 版权声明
文章版权归作者所有,未经允许请勿转载。